O GBOEX exerceu seu direito de resposta ou
retificação, com base na Lei 13.188/2015, em relação à postagem GBOEX 103 ANOS: COMEMORANDO O QUÊ?
segunda-feira, 13 de junho de 2016
sábado, 28 de maio de 2016
GBOEX 103 ANOS: COMEMORANDO O QUÊ?
Segundo o Informativo
JRS, o GBOEX “comemorou de
forma especial a chegada dos 103 anos” e publica uma série de registros do
evento, dos quais reproduzo os de cima.
Associado, desde 1964, quando, segundo o MPF (ICP
PR/RS 020/2010-97, fl.214, no fim reproduzida) já sabiam, SUSEP e GBOEX, que
não seria possível cumprir o pagamento do pecúlio, nas condições contratadas, e
estando, desde 2003, denunciando a má gestão do patrimônio (o que foi
reconhecido pelo MPF, neste parecer), pergunto aos ilustres
coronéis que comandam o GBOEX: MAS COMEMORAR O QUÊ?
1. A “expulsão” de milhares de associados que envelheceram
contribuindo?
2. O fato de os conselheiros do GBOEX não terem sido
(ainda) arrolados na liquidação da seguradora Confiança, nos termos da Lei 6.024/74,
“pelo que tiverem praticado ou omissões em que houverem incorrido”, visto que exerciam de fato as
atribuições de seu Conselho Fiscal, conforme o próprio logo do CD indica?
3. O fato de o MPF ter taxado a gestão do patrimônio
do GBOEX como uma “má gerência administrativa” e de os conselheiros do GBOEX
não terem sido (ainda) responsabilizados, “pelo que tiverem praticado ou omissões
em que houverem incorrido” quanto às
perdas patrimoniais causadas com a liquidação da Confiança, nos termos do
Estatuto e da legislação pertinente?
Estas perguntas serão dissecadas aqui, neste blog,
porque se trata de assunto de interesse dos associados. Este primeiro texto vai tratar sobre:
A “EXPULSÃO”
DE MILHARES DE ASSOCIADOS.
Em 2003, Péricles pediu a intervenção da SUSEP para
proteger o patrimônio e foi aberto o processo administrativo
SUSEP no. 15414.200170/2003-59 que, depois de várias tentativas de
arquivamento, reconheceu que a única saída seria “sacrificar o produto através
da aplicação de reajustes técnicos, o que possibilitaria levar o produto à
expiração de forma mais equilibrada, sem sobrecarregar o resultado positivo dos
outros produtos da entidade, nem os seus resultados financeiros e patrimoniais. Por outro lado, porém, a medida, além de
constituir-se em motivo de insatisfação a grande número de associados, vez que
se trata de produto que representa praticamente ¾ da carteira de pecúlios da
entidade, aceleraria sobremaneira o processo de expiração do produto, pela
expulsão da parcela mais jovem de participantes, o que exigiria mais e mais
reajustes técnicos, realimentando um ciclo de extinção do produto e de
sobrecarga gradativa para os que remanescessem no plano”. (Termo de Diligência
Fiscal SUSEP/DEFIS/GRFRS No. 007/2005, 30/5/2005, fls. 1269/70).
“SACRIFICAR O PRODUTO” para os
tecnocratas da SUSEP significa dar o calote em milhares de associados que
passaram mais de 50 anos contribuindo para serem forçados a pedir exclusão pelo
simples fatos de que a contribuição chegou a um valor impagável.
Aliás, o MPF constatou (ICP PR/RS
020/2010-97, fl.214, no fim reproduzida) não só que este reajuste na
contribuição é ILEGAL, como sabiam, GBOEX e SUSEP, desde os anos 60, que o
GBOEX não teria como pagar os pecúlios contratados e que o risco de insolvência
que levou a este processo de “expulsão” é fruto da “má gerência administrativa”
impressa por este grupo de oficiais do Exército que comanda o GBOEX, desde
1981, sem a mínima oposição, que vem, segundo o MPF, “onerando consumidores
inocentes e vítimas de uma prática contratual patológica”.
Depois de um ano, reiterações e um
ultimato (Ofício PR-RS n. 7067/2015, 21/09/2015, fl. 618), a SUSEP respondeu
quesito feito pelo MPF (Ofício 692/2015/Susep-Gabin, 16/12/2015, fl. 655): “De
forma individualizada, ano a ano, desde 2000, quantos participantes do Plano
Individual de Pecúlio por Morte – Taxa Média deixaram, voluntariamente, de
participar de tal plano e, destes, quantos já contavam com mais de 65 anos de
idade”.
Verifica-se que, depois
de a SUSEP ter reconhecido que era necessário SACRIFICAR O PRODUTO foram
“expulsos”, no entender do MPF, até setembro/2015, associados vinculados a
59.954 pecúlios, ou seja 60% do efetivo existente no início do século XXI.
Detalhe: quem contrata pecúlio, sabe que se sair perde tudo e só sai por se
sentir enganado.
Trata-se de uma massa
de milhares de consumidores, a maioria civil, que envelheceram contribuindo. Para
ilustrar, dois casos, justamente com civis.
O primeiro e mais cruel:
funcionário público, 32 anos de contribuição, ao completar 96 anos (março/2015)
sofreu reajuste que mais do que dobrou a contribuição (R$1.992 >> R$ 4.089,
105%) e, não suportando o alto valor, deixou de pagar e foi excluído (REAJUSTES
ABUSIVOS NO FAIXA ETÁRIA, 07/4/2016), vindo a falecer nove meses
depois (dezembro/2015) do último reajuste (março/2015). Note-se que o pecúlio
cancelado (FxE 631, 56.203/3881 = 14,48) equivalia a menos de 15 meses de
contribuição.
O segundo caso: ferroviário com 88 anos de idade, cujo
e-mail está a seguir reproduzido, contribuiu por 45 anos CONFIANDO NA
HONESTIDADE DOS MILITARES e foi obrigado a pedir cancelamento por não suportar
o valor da contribuição. E o mais cruel: a constatação de que nada deixaria para a família e que tudo
que investiu foi perdido.
A seguir alguns dos muitos e-mails recebidos
cujos nomes são preservados ficando, no entanto, à disposição, as mensagens
originais.
“Expulso”,
no dizer o MPF, depois de 54 anos de contribuição por não mais suportar o
aumento ilegal, no dizer do MPF, da contribuição.
|
From: xxxxx
Sent: Wednesday, February 24, 2016 10:45 AM
Subject: Denúncia contra GBOEX - Informações.
Cel. Pericles.
Recentemente em consequência de
uma denuncia que fiz a SUSEP, obtive a instauração de "Procedimento de
Atendimento ao Consumidor PAC, visando à apuração de indícios de cometimento
de irregularidades e eventual instauração de Processo Administrativo
Sancionador - PAS, para aplicação de sanções cabíveis". O processo tomou
o nº SUSEP 5414.005061/2015-63.
Eu deixei de pagar as
mensalidades do seguro de vida a partir de agosto de 2015, em virtude dos
sucessivos reajustes que o senhor bem conhece e que devido ao alto valor
(passou de R$ 428,24 em julho de 2009, para R$ 1.158,66 em Julho de 2015),
quando não tive mais condições de pagar, tornando-me inadimplente depois
de mais de 54 anos de contribuição.
Agora tive noticias que eu
posso me incluir numa ação coletiva contra o GBOEX, que trata desta questão.
O senhor poderia por favor me orientar, o que devo fazer para me incluir
nesta ação?
Grato, lhe parabenizo pelo grandioso
trabalho que o senhor tem feito em defesa dos interesses de muitos associados
que, como eu, foram enganados pelo GBOEX.
xxxxxxx
(47) 8488 xxxx
Meu caro xxxx,
Estou preparando uma
manifestação sobre o que respondeu a SUSEP aos quesitos feitos pela
Procuradora da República encarregada do ICP 20/2010-97 que espero ser o que
falta para ser encerrado este inquérito.
A estratégia que estou adotando
é aguardar a decisão deste ICP, pois no caso (bem provável) que se transforme
em uma Ação Civil Pública, vai alavancar esta ação coletiva.
Anexo um paper com o resumo do
meu blog onde os 68 textos informam tudo sobre esta guerra de mais de 18
anos. Cada texto pode ser acessado pelo respectivo link. Peço que o
repasse para outros associados para mobilizar uma futura ação coletiva.
Abraço,
Péricles
|
Contribuindo desde 1963, não
suporta mais o reajuste da contribuição, se queixa do “baixíssimo” valor do
pecúlio. É assediado por corretores “dizendo que será necessário mais um aumento”.
|
From: xxxxxx
Sent: Monday, May 9, 2016 1:37 PM
Subject: Plano de Pecúlio GBOEX
Boa tarde,
Meu nome é xxxxx e eu sou neta de um dos associados do GBOEX que vem enfrentando os sucessivos aumentos de sua contribuição e está querendo sair do plano, pois não está mais suportando pagá-lo. Sou advogada recém-formada e ele me procurou para saber o que fazer. Não tenho experiência na área de seguros e arregacei as mangas para ir pesquisar o máximo que eu podia sobre o plano de seguro dele e me deparo com toda essa "bagunça" que é a GBOEX. Em meio a isso, encontrei o seu blog, que me esclareceu em muitos pontos sobre o que vem ocorrendo com o seguro de vida do meu avô, mas são tantas coisas que estou meio perdida diante de tanta informação.
Queria pedir, encarecidamente, se o senhor poderia me esclarecer
quanto ao plano taxa média, que é o plano que meu avô aderiu em 1963, se não
me engano, conjuntamente com a minha avó, esposa dele e todas as
irregularidades que vem sendo cometidas em relação ao prêmio e ao valor que
meu avô vem contribuindo. Queria
também questionar se o senhor, além da denúncia realizada ao MPF, já adentrou
com alguma ação judicial e, se sim, se o senhor poderia me enviar as
informações recolhidas pelo MPF em relação a este plano e se houve alguma
decisão judicial nesse sentido.
Peço desculpas desde já pelo
incômodo, mas o senhor me parece ser quem mais tem conhecimento sobre o
assunto e queria muito ajudar meus avós da melhor forma possível. Meu avô já vai
completar 82 anos e minha avó 77 anos e estou muito estarrecida com o tanto
que meu avô já contribuiu em contrapartida ao valor baixíssimo do prêmio e,
além disso, o que vem sendo feito com ele ao longo desses anos.
Mais uma vez, um representante
da GBOEX ligou para marcar uma visita com ele e conversar sobre a defasagem
do que ele vem pagando, dizendo que será necessário mais um aumento e, pelo
que meu avô meu informou, essas visitas são rotineiras.
Fico no aguardo da sua resposta
e entendo caso o senhor não tenha disponibilidade para me ajudar.
Boa semana para o senhor e sua
família.
xxxxxx
Sent: Tuesday, May 10, 2016 2:13 PM
To: xxxxxx
Subject: Re: Plano de Pecúlio GBOEX
xxxxx,
Estamos aguardando a decisão do
MPF sobre o ICP 20/2010-97 que deve ser transformado em ação civil pública.
Existem dois casos. O primeiro é o plano TAXA MÉDIA que dependerá do MPF para
uma ação que deverá ser coletiva.
O segundo é o plano FAIXA
ETÁRIA que estamos estudando ação individual. Peço-te que te mantenhas
atualizada com o blog
Sócios
do GBOEX.
Caso teus avós integrem, também, o FAIXA ETÁRIA, poderias enviar os
extratos que eu posso te dar mais informações.
Fico à disposição,
Péricles
|
Depois de 64 anos
de contribuição (desde 1952) pediu cancelamento por não suportar
contribuições cada vez maiores e pecúlios cada vez menores .
|
From: xxxxxx
Sent: Friday, May 6, 2016 4:55 PM
Subject: G B O EX
SAUDAÇÕES.!!!!
TAMBÉM PEDI CANCELAMENTO DE DOIS PLANOS DE SEGURO DO GBOEX. ASSOCIADO DESDE 1952, POR DISCORDAR DA
FORMA COMO OS REAJUSTES DAS MENSALIDADES SENDO QUE O PECÚLIO NÃO ACRESCE NA
MESMA EQUIDADE. E, PARA ATENDER, O PEDIDO DE
CANCELAMENTO HÁ UMA SERIE DE EXIGÊNCIAS, NECESSÁRIAS TALVEZ, MAS CAUSAM
INCÔMODOS DIVERSOS. DEPOIS DE ALGUNS CONTRATEMPOS CONSEGUI PASSAR AS
INFORMAÇÕES NECESSÁRIAS PARA O DEVIDO CANCELAMENTO. SAUDE E PAZ.!!!
|
Ferroviário, CONFIANDO
NA HONESTIDADE DOS MILITARES, contribuiu por 45 anos, desde 1968, e foi
obrigado a pedir cancelamento por não suportar o valor da contribuição. E,
aos 88 anos, saiu deixando todo o dinheiro pago.
|
From: xxxxxx
Sent: Monday, October 5, 2015 5:38 PM
Subject: SOCIO DO GBOEX DESDE 1968
Prezado Péricles, boa tarde!
Com surpresa, fui informado pelo meu pai, xxxx, sócio do
GBOEX, matricula xxxx, que começou a contribuir em 1968, que não mais pagaria o
pecúlio pois a mensalidade estava muito alta.
Ele não foi militar, mas
sim ferroviário e confiou nesta previdência, pois tinha certeza da
honestidade dos militares.
Hoje pesquisei sobre o GBOEX e nova surpresa em abrir seu
blog e constatar todas as irregularidades mencionadas.
É revoltante meu pai,
que está com 88 anos, perder todo dinheiro pago ao longo de 45 anos!!
Existe algo que se possa fazer?
Atenciosamente
xxxxxx
(19) 3296xxxx
(19) 9917xxxx
xxxxx@uol.com.br
|
Coronel indignado
com o valor da contribuição pede orientação para “imediata exclusão”.
|
|
Sent:
Saturday, October 3, 2015 8:18 AM
Subject:
exclusão do Gboex
Caro
coronel,
Ciente de que está
movendo uma ação contra o GBOEX e indignado com o valor que está sendo
cobrado presto minha solidariedade e solicito esclarecimento quanto à maneira
de conseguir a minha exclusão imediata. Pergunto:
-se for ao SIP da 1RM
consigo imediatamente a suspensão do desconto em folha?
-como informar ao GBOEX
que não desejo mais o seguro?
Att xxxx
Ten Cel inativo (turma 1962)
|
Associado desde
1966, aos 76 anos, pede cancelamento por não suportar os “aumentos abusivos”,
perdendo 50 anos de contribuição.
|
From: xxxxxx
Sent: Thursday, September 10, 2015
1:16 PM
Subject: Depois de 50 anos, decepção com o GBOEX
Ao Ten.
Cel. Péricles
Meu
nome é xxxxxx, tenho 76 anos e sou ex-2º Sgt. do Exército. Após quase 50 anos
de contribuição ao GBOEX, resolvi me desligar por não mais suportar os
aumentos abusivos do Plano de Pecúlio “Taxa Média”, adquirido em 1966.
Como
exemplo, apresento a relação entre o valor de contribuição, que de 2010 para
2015 aumentou mais de 128% (de R$ 506,16 para R$ 1.158,66), e o valor do
benefício, que no mesmo período aumentou apenas 36% (de R$ 138.060,42 para
188.429,62).
Como sou aposentado pelo INSS, não consigo manter um seguro
que chega a comprometer mais de 30% do meu rendimento mensal. De fato,
o GBOEX se
mostrou um péssimo negócio para as pessoas de boa fé que resolveram aderir
por intermédio e indicação do Exército.
Desta
forma e para conhecimento dos demais associados, por gentileza peço que esta
mensagem seja publicada no blog “sociosgboex.blogspot.com.br”. E, se possível, gostaria
que meu nome constasse em eventual relação de interessados em mover uma ação
coletiva, no sentido de buscar o resgate de nossos direitos na justiça.
Muito
obrigado.
Atenciosamente,
xxxxxxx
|
E,
apesar de tudo isso, o GBOEX estampa em seu portal na web que “Nosso maior
presente em todos esses anos é permanecer uma empresa forte e sólida que protege o futuro de muitas famílias”.
Empresa
forte e sólida que protege o futuro de muitas famílias!
O
que pensar diante do que o Procurador da República considera ao avaliar o que
já consta no inquérito civil público (ICP PR/RS 020/2010-97) que trata da
denúncia de Péricles sobre a má gestão do patrimônio do GBOEX por este grupo de
oficiais do Exército?
“O
Parecer Técnico ASSESP PT/RS 38/2014 (fls. 300/304, a seguir reproduzido) indica quadro econômico de entidade rumando à bancarrota,
com gigantismo e crescimento acelerado das despesas administrativas do Grupo
GBOEX”.
“Conforme
referido inquérito civil público, já
houve prévio desfazimento de bens da GBOEX, transferidos à Confiança
Seguradora para saneamento das finanças desta, o que se demonstrou medida
inócua diante de sua posterior (ora atual) situação de insolvência”.
E esta visão realística mostrada pelo
MPF está baseada no que está publicado no Balanço Patrimonial, junho/2014, mas
que é escamoteada com esta imagem de “empresa forte e sólida”
que “sempre pauta as suas ações nos princípios éticos que norteiam o relacionamento
com seus associados”.
Cabe
ou não a pergunta de um associado que contribui desde 1964:
COMEMORAR O QUÊ?
Trechos
retirados dos autos do ICP 020/2010-97, origem de declarações feitas no texto.
terça-feira, 17 de maio de 2016
SOBRE O SALÁRIO DOS CONSELHEIROS E DIRETORES
Desde novembro de 2014
venho insistindo junto à SUSEP para que ela cumpra a lei e investigue a responsabilidade
dos Conselheiros do GBOEX pelo pagamento indevido da remuneração para Conselheiros e Diretores, nos anos de 2009, 2010, 2011 e 2014, visto que, nos anos anteriores não foi gerado resultado positivo, nos termos da legislação em vigor.
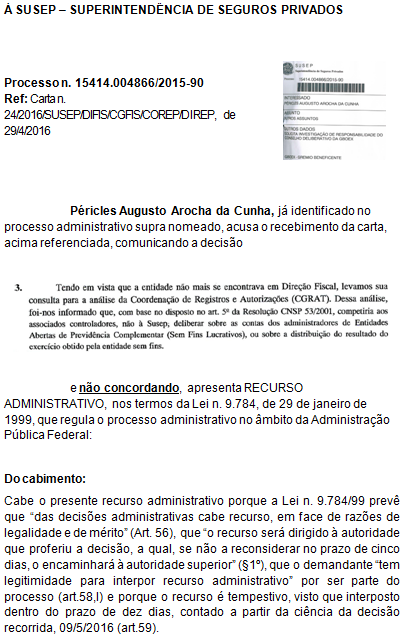
Acabo de receber uma
carta da SUSEP em que encaminha o parecer da Coordenação de Registros e
Autorizações – CGRAT que, em suma, diz que “não compete a esta Coordenação se
manifestar sobre remuneração de administrador de entidade supervisionada”. E só!
Dando por encerrado o caso.
Obviamente que não concordei e
protocolei um RECURSO ADMINISTRATIVO, nos termos
da Lei n. 9.784, de 29 de janeiro de 1999, que regula o processo
administrativo no âmbito da Administração Pública Federal.
O que foi pedido e será exigido, nos
termos da lei, é uma resposta da SUSEP e não uma das suas treze divisões de
supervisão e monitoramento. Caberá a SUSEP responder ao pedido feito por
Péricles e justificar, com “fundamentos jurídicos”, a razão de não cumprimento
dos artigos 31 e 39 do Decreto 81.402/78.
Visando manter informados os
associados, divulgo o recurso protocolado que deverá ser decidido no prazo
máximo de trinta dias (§ 1º, art.59, Lei 9.784/99).
terça-feira, 3 de maio de 2016
SOBRE O DIREITO DE RESPOSTA DO GBOEX
Quanto ao DIREITO
DE RESPOSTA exercido pelo GBOEX sobre o texto “REAJUSTES ABUSIVOS NO PLANO DE PECÚLIO
FAIXA ETÁRIA” que, segundo os causídicos contratados pelo GBOEX para
representá-lo, por conter “versão (deliberadamente ou não) distorcida da
realidade”, mereceu reparos visto que a “verdade emerge do Parecer elaborado por
EQUIPE ATUARIAL, empresa com mais de 50 (cinquenta) anos de atuação e de
idoneidade notória”, cabe o seguinte ESCLARECIMENTO:
1.
O
atuário Radanovitsck, signatário do Parecer Atuarial 003-2016 GBOEX, sai espancando
a “versão distorcida” do blog: “não podemos nos furtar de esclarecimentos que
trazem veracidade aos fatos, importante para a manutenção de nossos valores
éticos, visto que estamos vivendo tempos difíceis, em se tratando de
denuncismos e exposições levianas de inverdades proporcionada pelos fáceis e
acessíveis meios de comunicação atuais”.
2. “Desconheço
o critério de cálculo nem tampouco o profissional que se responsabilizou pelo
apresentado na publicação, entretanto não tem qualquer amparo técnico e está
totalmente equivocado”, chicoteia o arrogante atuário.
3. Preliminarmente, um esclarecimento:
no texto em questão o que se tem são constatações feitas por Péricles, um
consumidor, sobre um produto comercializado pelo GBOEX, entidade que integra na condição de sócio participante-efetivo, desde 1964, com deveres
estatutários de se preocupar com o patrimônio que, no seu entender, pelas
irregularidades que vem sendo praticadas, poderá agregar pesadas perdas ao seu já dilapidado patrimônio. Avaliação, aliás corroborada por diversas constatações feitas nos pareceres técnicos existentes nos autos do inquérito civil público ICP PR/RS 20/2010-97.
4.
E
não interessam para o consumidor detalhes contidos em Nota Técnica de plano
arquivado na SUSEP e os demais termos do tecnicismo atuarial esgrimidos pelo atuário Radanovitsck. O que interessa
ao consumidor, àquele que contrata um pecúlio que vai dar o retorno por ocasião
da sua morte, vinculado a uma contribuição mensal, é saber se “a
proporcionalidade entre a contribuição e o benefício” está seguindo o que foi
discriminado no regulamento e que o levou a decidir contratar.
5. No caso em questão, os “reajustes
abusivos” denunciados, referem-se ao plano “Pecúlio Faixa Etária – Versão 01” cujos
participantes ingressaram até o dia 31/12/1996.
6. Espanta
o esclarecimento de Radanovitsck sobre a tabela usada no texto para mostrar que
os reajustes praticados são abusivos: “O que está apresentado na tabela,
contendo a última faixa de 56-60 é meramente
uma tabela ilustrativa para comercialização e não para manutenção do
participante”. MERAMENTE UMA TABELA ILUSTRATIVA! Desconhece,
parafraseando-o, “sabe-se lá com qual interesse”, que a tabela a que se refere
faz parte do regulamento e que o art. 48 do Estatuto não deixa a menor dúvida
que “os
planos de Benefícios, aprovados pelo CD, terão
um Regulamento no qual constarão todas as condições determinadas pela
legislação em vigor”, TODAS, em especial, a principal: “a proporcionalidade entre a contribuição e o benefício”, ao longo de
toda a vigência do contrato.
7. Interpretação
equivocada do atuário, que atropela direitos do consumidor abrigados no Código
de Defesa do Consumidor, cujo art. 6º, no inciso III, lista entre estes
direitos o direito “a informação
adequada e clara sobre os diferentes produtos e serviços, com especificação
correta de quantidade, características, composição, qualidade, tributos
incidentes e preço, bem como sobre os
riscos que apresentem”. (Súmula 297 do STJ: “o Código de Defesa do
Consumidor é aplicável às instituições financeiras”).
8.
E o
Regulamento versão 01 do plano Faixa Etária não deixa dúvida: “sempre que o
associado do Plano, por implemento de idade, mudar de faixa etária,
automaticamente, sua contribuição será ajustada à taxa vigente para a nova
faixa etária” (parágrafo 1º, art. 23). E o que
diz o regulamento do plano, sobre a “taxa vigente”, aquela que vai estabelecer
a relação Contribuição/Benefício, a mais importante para o consumidor, onde
encontrá-la? Na tabela constante no regulamento, através dos seus dados da qual
se calcula, para qualquer uma das faixas de benefícios, a taxa milesimal (custo de
uma fatia de pecúlio correspondente a 1000 unidades monetárias) para cada uma das quatro faixas etárias,
pela fórmula Tm = 1000*C/B, onde C/contribuição e B/benefício.
9.
E qual a taxa vigente para consumidores com mais de
60 anos? Se o art. 48 do Estatuto assegura que
“os planos de Benefícios, aprovados pelo CD, terão um Regulamento no qual constarão todas
as condições determinadas pela legislação em vigor” não pode existir
qualquer dúvida que a taxa vigente para maiores de 60 anos é 1,851292. Porque os integrantes do plano “Pecúlio
Faixa Etária – Versão 01” que ingressaram até o dia 31/12/1996 são regidos por
um regulamento em que a Taxa Milesimal fica estabilizada, a partir dos 56 anos,
em 1,851292.
10. E o
atuário Carlos deita cátedra esgrimindo que “o
enquadramento por idade no Plano Faixa Etária é fundamental e prevista no
regulamento do Plano bem como em toda legislação atinente à matéria,
especialmente a Lei Complementar 109/2001, e é necessária ao equilíbrio
financeiro e atuarial do Plano. Se não forem praticados estes ajustes, leva ao
desequilíbrio do Plano e até a insolvência da empresa garantidora do risco”. E
alegando que “outras empresas do setor têm planos similares e muitas têm
enquadramento por idade, ou seja, a cada aniversário, ao invés de quinquenal,
como é o caso do Plano Faixa Etária do GBOEX”.
11. Perfeito!
Esta deve ter sido a razão de o GBOEX ter revisado o plano vigente e criado a
VERSÃO 03 do seu PECÚLIO FAIXA ETÁRIA, para “associados que ingressaram a partir de 26.09.2005, inclusive”,
onde, a tabela inclui as taxas para as demais faixas etárias, conforme se constata em trechos do regulamento,
abaixo transcritos.
12.
A
tabela do Regulamento VERSÃO 03 vale para os que ingressaram a partir de
26/09/2005, inclusive, mas não vale para os que ingressaram antes deste marco.
E não adianta alegar que “se não
forem praticados estes ajustes, leva ao desequilíbrio do Plano e até a
insolvência da empresa garantidora do risco”. Este é um problema do GBOEX e de
seus atuários e não do consumidor que contratou o pecúlio de acordo com o
regulamento que o Estatuto da entidade garantia conter todas
as condições determinadas pela legislação em vigor.
13. Dúvidas?
Que sejam resolvidas na Justiça onde, no âmbito do Direito do
Consumidor, existe a norma de eqüidade
in dubio pro misero que consiste, na dúvida, julga-se a favor do
economicamente hipossuficiente, que é o consumidor. Interpretam-se em favor do
segurado as cláusulas contratuais cuja redação seja obscura e imprecisa, de
modo a dificultar sua compreensão, posicionamento que encontra amparo no
art.47 do CDC (da Lei 8.078/90): “As cláusulas contratuais serão interpretadas de maneira mais
favorável ao consumidor”.
14. Quanto
ao arrogante “ratificamos os valores apresentados pelo GBOEX, pois estes se
encontram de acordo com o que prevê as bases técnicas do Plano e toda a
legislação vigente e rechaçamos toda e qualquer tentativa de distorcer a
verdade com a única razão de criar conflitos entre pessoas, sabe-se lá com qual
interesse”.
15. Apesar de o atuário deitar cátedra sobre
equilíbrio financeiro e atuarial do plano Faixa Etária, escudado na LC
109/2001, nota-se que passou ao largo da denúncia feita, dias antes, no mesmo
blog, que o GBOEX, vem gerando superávit no plano Faixa Etária para cobrir parte do
déficit do plano Taxa Média o que totalizará, conforme planejamento feito e
apresentado à SUSEP, R$ 884 milhões, no período de 2005 a 2020 em um claro
atropelo da LC 109/2001 que manda que os planos de benefícios sejam mantidos em
“padrões adequados de segurança atuarial e econômico-financeira,
para preservação da
liquidez e solvência dos planos de benefícios, ISOLADAMENTE (art. 29,I) e que o
regulamento do plano, em seu
art.23, estabelece que a contribuição mensal é “a importância a ser paga
mensalmente pelo associado para custear as coberturas de riscos garantidas pelo
Plano bem como suas despesas de colocação, comissão de corretagem e
administração”.
16. Diante disso pergunta-se: qual a
participação da assessoria atuarial nas decisões do GBOEX em onerar os
participantes do plano FAIXA ETÁRIA para compensar parte do déficit do plano
TAXA MÉDIA que, segundo parecer do MPF (ICP 20/2010-97, fl. 214), “não corre risco de
insolvência desde agora, ou recentemente, mas sim desde que começou a
comercializar apólices de seguro que não teria como adimplir”?
17. Decisões que estão registradas no
processo Administrativo SUSEP no. 15414.200170/2003-59 (fls. 1470 e
1473) que apreciou o pedido de Péricles, no ano de 2003, para que a SUSEP
interviesse no GBOEX para evitar perdas patrimoniais provocadas pela má gestão
do patrimônio.
18.
Ilustra-se o cruel impacto desta continuada prática com o caso de
um participante do
dito plano (FxE 631, desde 01/02/1992) que, depois de contribuir por 25 anos,
foi excluído nove meses antes de falecer, com
96 anos, porque não suportou o reajuste da contribuição (sem o
correspondente reajuste do benefício) de 117,6% (R$ 1.797>>>R$ 3.895),
absolutamente incompatível com a sua condição de funcionário público aposentado,
conforme detalhado em REAJUSTES
ABUSIVOS NO FAIXA ETÁRIA.
19. Caberá ao MPF, no bojo do ICP em andamento, avaliar o ressarcimento devido a esta massa de milhares de integrantes do plano Faixa Etária que, além de custear o plano contratado, teve de arcar com o déficit do plano Taxa Média.
Assinar:
Postagens (Atom)